

Finanse - wydatki i budżet
autorstwa Cleaner + Antivirus + VPN company
4,9
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,9
- Cena
- Free
- Pobierz
- 10.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
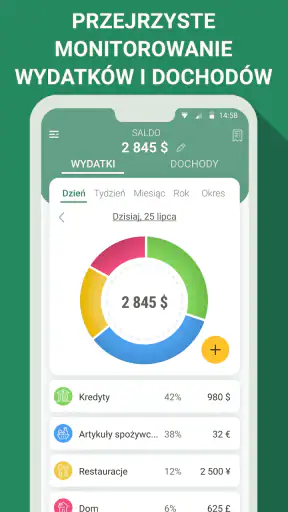
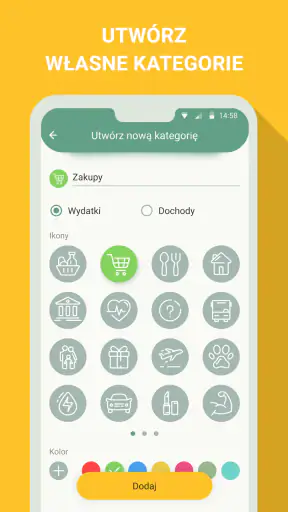
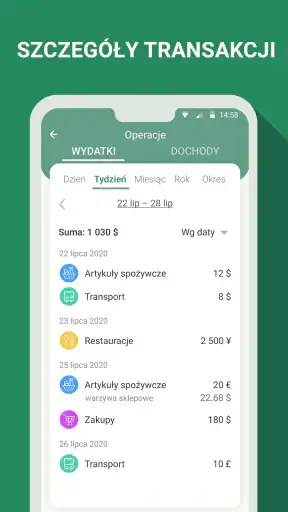
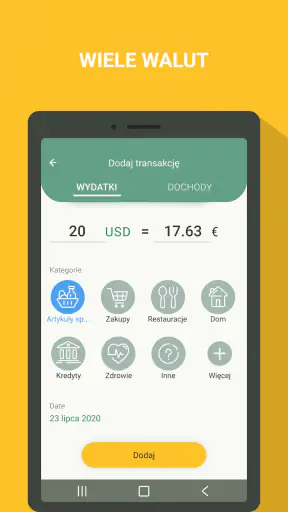
 Analiza autorstwa Getfullapps
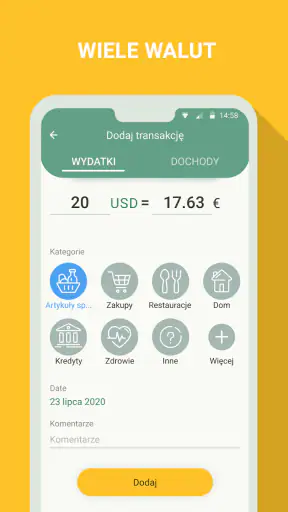
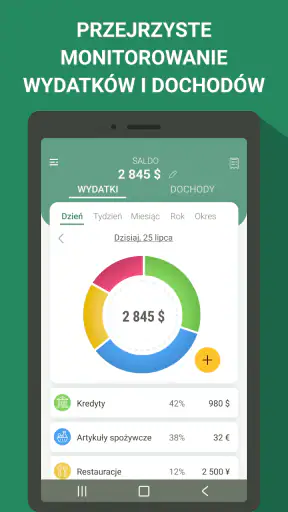
Jeśli chcesz wreszcie wiedzieć, gdzie znikają pieniądze, Finanse - wydatki i budżet jest aplikacją, od której warto zacząć. Nie traktuję jej jako rozbudowanego centrum bankowego ani narzędzia dla księgowego. Widzę ją raczej jako prosty notatnik finansowy w telefonie: miejsce, w którym zapisujesz wydatki i stopniowo wyrabiasz sobie lepszy obraz codziennych nawyków. Po moich testach najbardziej przekonała mnie właśnie ta bezpośredniość. Nie muszę budować skomplikowanego systemu, żeby sprawdzić, ile kosztowały mnie zakupy, transport czy drobne przyjemności.
To darmowa aplikacja finansowa na Androida, przeznaczona dla użytkowników od PEGI 3. Za jej rozwój odpowiada Cleaner + Antivirus + VPN company. W Google Play ma średnią 4,9 przy około 489 tysiącach ocen, a liczba instalacji przekroczyła 10 milionów. Te liczby nie zastępują własnego testu, ale pokazują, że nie jest to niszowy eksperyment. Aktualna wersja to 1.15.0, a aplikacja działa od Androida 7.0.
Jak ocenić, czy taki sposób kontroli pieniędzy ma sens
Przed instalacją warto odpowiedzieć sobie na jedno pytanie: czy potrzebuję automatyzacji, czy przede wszystkim regularności? To ważne rozróżnienie. Nie każdy chce łączyć narzędzie do wydatków z bankiem, przekazywać mu dodatkowe dane albo analizować rozbudowane wykresy. Czasami największym problemem nie jest brak funkcji, lecz to, że człowiek nie wpisuje zakupów na bieżąco. W tym przypadku prostsza aplikacja może działać lepiej niż bogatszy konkurent, którego konfiguracja zniechęca po kilku dniach.
Podczas wyboru patrzyłbym na cztery rzeczy. Pierwsza to szybkość dodawania wpisu, bo rejestrowanie wydatku przy kasie musi być krótkie. Druga to czytelność późniejszego przeglądania, gdy próbujemy znaleźć powtarzające się koszty. Trzecia dotyczy dopasowania do stylu życia: osobne potrzeby ma student, osobne rodzina, a jeszcze inne osoba prowadząca małą działalność. Czwarta to koszt długiego korzystania. Darmowy start jest atrakcyjny, ale zakupy w aplikacji mogą zmienić opłacalność, jeśli oczekujemy bardziej zaawansowanego użycia.
W mojej ocenie Finanse najlepiej sprawdza się u osoby, która chce zacząć od ręcznego porządkowania wydatków. To nie jest wybór dla kogoś, kto oczekuje, że aplikacja sama pobierze wszystkie transakcje i bez żadnego działania użytkownika stworzy kompletny budżet. Jej wartość pojawia się wtedy, gdy wpisywanie wydatków staje się małym codziennym rytuałem.
Pierwsze dni są ważniejsze niż efektowny ekran
Najlepszy test wykonałem w zwyczajnym tygodniu, bez specjalnego oszczędzania. Po zakupie kawy, biletu czy produktów spożywczych zapisywałem kwotę od razu, zamiast odkładać to na wieczór. Taki sposób jest mniej wygodny niż poleganie na pamięci, ale daje znacznie prawdziwszy obraz. Drobne płatności, które normalnie znikają z głowy, zaczynają tworzyć widoczny wzór.
Praktyczna wskazówka jest prosta: przez pierwszy tydzień nie próbuj ograniczać wydatków. Najpierw zbierz normalny obraz swoich zachowań. Dopiero potem zastanów się, które kategorie wymagają korekty. Gdy od razu ustawisz sobie zbyt ambitny plan, pojedynczy nieprzewidziany zakup może sprawić, że porzucisz cały system. Ta aplikacja daje więcej, gdy służy do obserwacji, a dopiero później do dyscypliny.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Warto też wpisywać wydatek w sposób konsekwentny. Jeśli raz traktujesz lunch jako jedzenie na mieście, a innym razem jako zakupy, późniejsze podsumowanie traci sens. Nie chodzi o idealną księgowość, tylko o powtarzalne zasady. Ja wybrałbym kilka prostych grup i trzymał się ich przez cały miesiąc, zamiast tworzyć długą listę bardzo szczegółowych kategorii.
Gdzie aplikacja wygrywa z arkuszem
Arkusz kalkulacyjny daje większą swobodę, ale wymaga przygotowania. Trzeba stworzyć kolumny, formuły, podsumowania i własne reguły. Finanse są wygodniejsze dla osoby, która chce zacząć od telefonu bez budowania całego systemu od zera. To szczególnie przydatne, gdy kontrola pieniędzy ma być czynnością wykonywaną w autobusie, kolejce albo chwilę po zakupach.
W porównaniu z papierowym notesem aplikacja ma przewagę w późniejszym wracaniu do wpisów. Notes bywa przyjemny, ale po kilku tygodniach trudniej szybko odnaleźć konkretny wydatek i zobaczyć powtarzalność. Z drugiej strony papier wygrywa całkowitą niezależnością od telefonu i aplikacji. Jeśli lubisz ręczne planowanie i i tak prowadzisz kalendarz budżetowy, cyfrowe narzędzie może nie dać ci wystarczającej przewagi.
Największą zaletą Finanse jest niski próg wejścia. Nie muszę najpierw poznać metody budżetowania, żeby zacząć. Mogę używać jej bardzo prosto: zapisuję kwotę, opisuję zakup i po kilku dniach sprawdzam, co powtarza się najczęściej. Dla początkującego to rozsądniejsza ścieżka niż natychmiastowe wdrażanie skomplikowanych zasad.
Realny scenariusz: miesiąc z nieregularnymi wydatkami
Wyobraźmy sobie osobę, która otrzymuje wypłatę, opłaca stałe rachunki i jest przekonana, że reszta pieniędzy powinna spokojnie wystarczyć. Problem pojawia się pod koniec miesiąca, gdy kilka małych zakupów, przejazdy i jedzenie poza domem zaczynają się sumować. W takim przypadku aplikacja nie rozwiąże problemu automatycznie, ale pokaże moment, w którym budżet zaczął się rozjeżdżać.
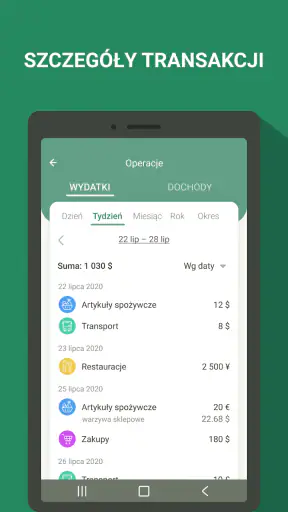
Ja zacząłbym od wpisywania wszystkiego przez kilka dni bez oceniania siebie. Następnie sprawdziłbym nie największy pojedynczy zakup, lecz grupę drobnych płatności. To często bardziej użyteczna informacja. Duży zakup widać i pamięta się go długo, natomiast powtarzalny wydatek o małej wartości może przejść niezauważony. Finanse nadają się do wychwycenia właśnie takiego wzoru, pod warunkiem że wpisy są regularne.
Dobrym rozwiązaniem jest ustalenie jednego dnia w tygodniu na krótkie podsumowanie. Nie robiłbym tego codziennie przez długi czas, bo łatwo zamienić kontrolę budżetu w męczący obowiązek. Codziennie zapisuję, raz w tygodniu wyciągam wnioski. Ten podział ogranicza tarcie i pomaga utrzymać nawyk.
Co może przeszkadzać w codziennym użyciu
Ręczne rejestrowanie wydatków wymaga samodyscypliny. Jeśli płacisz kartą kilka razy dziennie i przypominasz sobie o tym dopiero wieczorem, możesz pominąć część zakupów albo pomylić kwoty. To nie jest wada wyłącznie tej aplikacji, ale trzeba ją uczciwie uwzględnić. Narzędzie jest tak dokładne, jak dane, które do niego wprowadzisz.
Drugim ograniczeniem jest ryzyko nadmiernego komplikowania własnego systemu. Gdy próbujesz odtworzyć każdy szczegół finansów, dodajesz zbyt wiele kategorii i opisów, korzystanie staje się wolniejsze. Moja rada brzmi: zacznij od minimum, a dopiero po kilku tygodniach dodaj kategorię, której naprawdę brakuje. Jeżeli nowy podział nie pomaga podjąć żadnej decyzji, prawdopodobnie nie jest potrzebny.
Trzeba również pamiętać, że aplikacja nie zastępuje planu finansowego. Może pomóc zauważyć wydatki, lecz sama obserwacja nie tworzy poduszki bezpieczeństwa, nie negocjuje rachunków i nie podejmuje decyzji za użytkownika. To narzędzie do kontroli, nie doradca finansowy.
Kiedy wybrać tę aplikację, a kiedy inną drogę
Finanse ma sens dla osoby, która chce prostego rejestru wydatków i nie potrzebuje, aby całe zarządzanie pieniędzmi odbywało się w jednym miejscu. Spodoba się komuś, kto dopiero zaczyna, chce ograniczyć impulsywne zakupy albo potrzebuje zobaczyć, jak wygląda zwykły miesiąc. Dobrze pasuje też do użytkownika, który woli sam decydować, jakie informacje zapisuje, zamiast oddawać kontrolę automatycznym integracjom.
Inny wybór będzie lepszy, jeśli zależy ci przede wszystkim na automatycznym pobieraniu operacji z kont. Wtedy aplikacja bankowa albo wyspecjalizowany menedżer finansów może być wygodniejszy, choć zwykle oznacza też bardziej rozbudowaną konfigurację i inne kompromisy dotyczące prywatności. Nie twierdzę, że automatyzacja jest zła. Po prostu nie każdy jej potrzebuje, a ręczne wpisywanie może skłonić do świadomego zauważania zakupów.
Arkusz kalkulacyjny wybrałbym w przypadku wspólnego, szczegółowego budżetu, w którym kilka osób chce pracować na jednej strukturze. Z kolei papierowy planer będzie rozsądniejszy dla kogoś, kto nie chce używać telefonu do spraw finansowych. Finanse nie musi wygrać z tymi metodami w każdej sytuacji. Jej przewaga polega na połączeniu mobilności i prostoty, nie na zastąpieniu wszystkich możliwych narzędzi.
Warto też rozważyć koszt zmiany nawyku. Jeśli już prowadzisz arkusz od wielu miesięcy, przenoszenie starych danych może być bardziej kłopotliwe niż rozpoczęcie od nowego okresu. Nie zaczynałbym od przepisywania całej historii. Lepiej ustalić konkretny dzień startu i przez pierwszy miesiąc sprawdzić, czy sposób pracy rzeczywiście jest wygodniejszy. To ogranicza ryzyko porzucenia systemu przez zbyt ambitną migrację.
Darmowy start i zakupy w aplikacji
Aplikacja jest dostępna bez opłaty za pobranie, co ułatwia spokojne sprawdzenie, czy odpowiada twojemu stylowi pracy. W Google Play zakupy w aplikacji mieszczą się w przedziale od 9,49 zł do 219,99 zł, jeśli rozliczasz się przez Play. Dla mnie oznacza to, że przed płatnością trzeba najpierw ustalić, czy korzystam z niej wystarczająco regularnie i czy dodatkowa funkcja faktycznie oszczędzi mi czas.
Nie traktowałbym płatnej opcji jako obowiązkowego elementu samego testu. Najpierw sprawdziłbym, czy potrafię utrzymać wpisy przez pełny cykl budżetowy. Jeśli nie, żadna dodatkowa funkcja nie naprawi problemu z regularnością. Jeżeli jednak aplikacja staje się codziennym narzędziem, wtedy można ocenić, czy rozszerzenie jest warte ceny. To zdrowe podejście, zwłaszcza gdy alternatywą pozostaje darmowy arkusz lub notes.
Pod względem dostępności wymagania są łagodne: aplikacja działa na Androidzie od wersji 7.0. Oznacza to, że nie trzeba mieć nowego telefonu, aby zacząć. Dla mnie ważniejsze od samej zgodności systemowej jest jednak to, czy urządzenie mam zawsze przy sobie. Jeśli często używasz innego telefonu albo zapisujesz wydatki wyłącznie na komputerze, mobilny charakter programu może nie być dla ciebie największą zaletą.
Moja rekomendacja dla różnych użytkowników
Poleciłbym tę aplikację osobie, która mówi: „Nie wiem, na co wydaję pieniądze, ale chcę to sprawdzić bez skomplikowanej konfiguracji”. To także dobry wybór dla kogoś, kto potrzebuje prostego narzędzia do pilnowania codziennych zakupów i jest gotów poświęcić chwilę na wpisywanie danych. Wysoka średnia ocen i ponad 10 milionów instalacji sugerują dużą popularność, ale najważniejsze pozostaje dopasowanie do własnego sposobu działania.
Nie poleciłbym jej jako pierwszej opcji osobie oczekującej pełnej automatyzacji, wspólnego zarządzania finansami wielu osób albo rozbudowanego planowania finansowego. W takich sytuacjach lepiej szukać narzędzia stworzonego konkretnie do synchronizacji, pracy zespołowej lub zaawansowanych analiz. Sam fakt, że aplikacja jest prosta, nie czyni jej uniwersalną.
Po przejściu przez codzienne scenariusze oceniam Finanse jako rozsądny punkt startu, a nie magiczne rozwiązanie problemów z budżetem. Największą wartość daje wtedy, gdy pomaga zamienić niejasne poczucie, że „pieniądze gdzieś uciekają”, w konkretny obraz własnych decyzji. Jeśli tego właśnie potrzebujesz, zacznij od darmowej wersji, zapisuj wydatki bez przesadnego rozdrabniania kategorii i oceń efekt po pełnym miesiącu.
Moja końcowa decyzja jest pozytywna, ale warunkowa. Finanse - wydatki i budżet polecam osobom, które cenią prostotę, chcą ręcznie kontrolować wydatki i potrzebują narzędzia łatwego do rozpoczęcia. Nie polecam jej tym, którzy chcą, aby aplikacja wykonała za nich całą pracę. W swoim zakresie jest przekonująca: pomaga zacząć, utrzymać porządek i podejmować decyzje na podstawie własnych codziennych wydatków.
Jak utrzymać sens korzystania po pierwszym miesiącu
Początkowa ciekawość zwykle pomaga regularnie dopisywać zakupy, ale później sam widok kolejnych wpisów przestaje wystarczać. Żeby aplikacja nie stała się kolejnym obowiązkiem, warto połączyć zapis z konkretnym pytaniem, na które chcesz odpowiedzieć. Może to być: czy wydatki na dojazdy są stabilne, czy częściej kupuję jedzenie poza domem w określone dni, albo które drobne zakupy pojawiają się niemal codziennie. Bez takiego celu łatwo zbierać liczby, których nigdy się nie wykorzysta.
Przydatny kompromis to krótki przegląd raz w tygodniu i jedna decyzja na kolejny tydzień. Nie chodzi o narzucanie sobie zakazu każdej przyjemności. Jeśli zauważysz, że określony zakup jest dla ciebie ważny, możesz świadomie zostawić go w planie, a poszukać oszczędności gdzie indziej. Taki sposób używania jest mniej karzący i zwykle łatwiejszy do utrzymania niż próba natychmiastowego cięcia wszystkich kategorii.
Jeśli wpisów zaczyna brakować, nie próbowałbym odtwarzać całego tygodnia z pamięci. Lepiej wrócić do zapisywania od dziś i zaakceptować, że dany okres jest niepełny. Dopisywanie zgadywanych kwot tworzy pozorną dokładność, która może prowadzić do złych wniosków. Dla praktycznej kontroli bardziej przydatny jest uczciwy, regularny wycinek niż perfekcyjnie wyglądający rejestr zbudowany z domysłów.
Gdy kilka osób korzysta z jednego budżetu
W gospodarstwie domowym ręczne wpisywanie może pomóc jednej osobie zrozumieć własne wydatki, ale wspólny budżet wymaga dodatkowej umowy między domownikami. Trzeba ustalić, kto zapisuje zakupy opłacane wspólną kartą, jak traktować gotówkę i czy każdy prowadzi swoje wydatki osobno. Bez tych zasad część kosztów będzie zdublowana, a część zniknie z rejestru. To nie jest problem do rozwiązania samą aplikacją; najpierw potrzebna jest zgodność co do sposobu zapisu.
Jeśli chcecie sprawdzić, ile kosztuje wspólne jedzenie czy dojazdy, można zacząć od ograniczonego zakresu zamiast próbować od razu ewidencjonować wszystkie pieniądze całej rodziny. Jedna kategoria i jasno ustalony okres pokażą, czy ręczny model działa dla wszystkich. Gdy potrzebujecie równoczesnej pracy wielu osób i wspólnego widoku w czasie rzeczywistym, lepszym wyborem może być narzędzie zaprojektowane właśnie do budżetowania zespołowego.
Granice dokładności i prywatnej kontroli
Ręczny rejestr ma też pewną zaletę, której łatwo nie docenić: użytkownik sam wybiera, co wpisuje i jak szczegółowo opisuje transakcję. Nie trzeba zamieniać każdego paragonu w rozbudowany zapis. Wystarczy poziom szczegółowości, który pomaga podjąć decyzję. Z drugiej strony ten model nie daje automatycznej kontroli zgodności z historią konta. Jeśli potrzebujesz sprawdzać, czy każda płatność została uwzględniona, regularne porównanie własnych wpisów z wyciągiem pozostaje osobnym zadaniem.
Warto więc na początku określić, czy celem jest pełna ewidencja, czy raczej rozpoznanie głównych nawyków. Do drugiego celu nie trzeba opisywać każdej pozycji z paragonu; można zapisać łączną kwotę i przypisać ją do sensownej grupy. Przy wydatkach, które chcesz później dokładniej ocenić, dodaj krótki opis. Takie selektywne podejście oszczędza czas i nie zamienia prostego narzędzia w pracę księgową.
Ostateczny bilans codziennego wysiłku
W dłuższej perspektywie kluczowe pytanie nie brzmi, czy aplikacja ma wystarczająco dużo funkcji, lecz czy jej obsługa daje ci coś, czego nie uzyskasz z pamięci. Jeśli po kilku tygodniach potrafisz wskazać choć jeden powtarzający się koszt, który wcześniej umykał, ręczne wpisywanie może być warte zachodu. Jeżeli zaś rejestrujesz wydatki, ale nie wracasz do nich i nie zmieniasz żadnej decyzji, warto ograniczyć zakres albo wybrać rozwiązanie bardziej automatyczne.
Nie widzę tu narzędzia, które samo utrzyma motywację. To użytkownik ustala prostą rutynę, wraca do podsumowań i decyduje, co zrobić z zauważonym wzorem. Dla mnie to uczciwy układ: aplikacja może uporządkować obserwacje, ale nie udaje, że zastąpi planowanie czy rozmowę o wspólnych wydatkach. Jej codzienna wartość zależy od tego, czy dane prowadzą do praktycznej zmiany, a nie od samego faktu, że są zapisane.
Dlatego po okresie nowości zostawiłbym ją w telefonie wtedy, gdy zapis zajmuje mało uwagi, a cotygodniowy przegląd pomaga mi podejmować konkretne decyzje. Jeśli zaczyna irytować, uprościłbym kategorie i przestał śledzić pozycje, które niczego nie wyjaśniają. Gdy nawet po takim uproszczeniu nie wracam do wyników, lepiej uczciwie uznać, że ręczny rejestr nie pasuje do mojego stylu, zamiast płacić za rozbudowę systemu, którego nie używam.
Zalety
- Szybkie dodawanie wydatków bez zbędnych formularzy.
- Czytelne wykresy ułatwiają analizę codziennych nawyków finansowych.
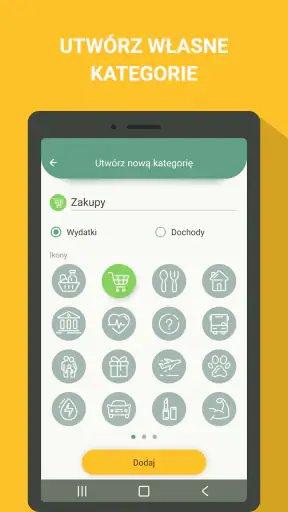
- Możliwość tworzenia własnych kategorii dopasowanych do stylu życia.
- Przydatne limity pomagają kontrolować wydatki w ciągu miesiąca.
- Działa sprawnie także przy dużej liczbie zapisanych transakcji.
Wady
- Brak synchronizacji może utrudniać korzystanie na kilku urządzeniach.
- Niektóre funkcje są dostępne dopiero po wykupieniu wersji premium.
- Rozbudowane statystyki wymagają regularnego i dokładnego wprowadzania danych.
- Brakuje wygodnego importu historii z niektórych banków.
- Powiadomienia o przekroczeniu budżetu bywają zbyt mało konfigurowalne.
Często zadawane pytania dotyczące Finanse - wydatki i budżet
Czym jest aplikacja Finanse – wydatki i budżet i do czego służy?
Finanse – wydatki i budżet to aplikacja przeznaczona do kontrolowania codziennych finansów osobistych. Umożliwia zapisywanie przychodów i wydatków, przypisywanie transakcji do kategorii oraz obserwowanie, na co przeznaczane są pieniądze. Dzięki podsumowaniom i zestawieniom użytkownik może łatwiej planować budżet, ograniczać niepotrzebne koszty i lepiej przygotowywać się do większych wydatków.
Czy z aplikacji Finanse – wydatki i budżet można korzystać bez połączenia z internetem?
W wielu podstawowych funkcjach aplikacja może działać bez stałego dostępu do internetu, co pozwala dodawać wydatki lub sprawdzać zapisane informacje także poza domem. Dostępność synchronizacji, kopii zapasowych albo funkcji wymagających konta może jednak zależeć od konkretnej wersji programu i ustawień urządzenia. Przed rozpoczęciem korzystania warto sprawdzić opis w sklepie oraz zasady przechowywania danych.
Czy moje dane finansowe są bezpieczne w aplikacji?
Aplikacja służy przede wszystkim do organizowania informacji o finansach, dlatego podczas korzystania należy zwrócić uwagę na ochronę zapisanych danych. Nie powinno się wpisywać numerów kart, haseł do banku ani innych poufnych informacji, jeśli aplikacja nie jest do tego przeznaczona. Warto również używać blokady ekranu, sprawdzić uprawnienia programu i zapoznać się z polityką prywatności przed dodaniem własnych danych.
Czy Finanse – wydatki i budżet pozwala tworzyć własne kategorie i limity?
Jedną z najważniejszych funkcji aplikacji budżetowej jest możliwość dopasowania jej do własnego sposobu zarządzania pieniędzmi. Użytkownik może zazwyczaj porządkować transakcje według kategorii, takich jak jedzenie, rachunki, transport czy rozrywka, a następnie obserwować wydatki w wybranych obszarach. Dostępne opcje limitów, budżetów okresowych i własnych kategorii mogą różnić się zależnie od wersji aplikacji.
Czy aplikacja Finanse – wydatki i budżet zastępuje bankowość internetową lub doradcę finansowego?
Nie. Finanse – wydatki i budżet jest narzędziem do ewidencjonowania wydatków, planowania budżetu i analizowania własnych nawyków zakupowych. Nie należy traktować jej jako aplikacji bankowej, platformy inwestycyjnej ani źródła profesjonalnych porad finansowych. Program może pomóc uporządkować domowe finanse, ale decyzje dotyczące kredytów, inwestycji, oszczędności lub zobowiązań warto podejmować po dokładnej analizie, a w razie potrzeby po konsultacji ze specjalistą.

Finanse - wydatki i budżet
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu apps-support@orangedog.net, odwiedź stronę https://orangedog.net lub zapoznaj się z jego https://financewalletapp.com/docs/privacy_policy.html.










